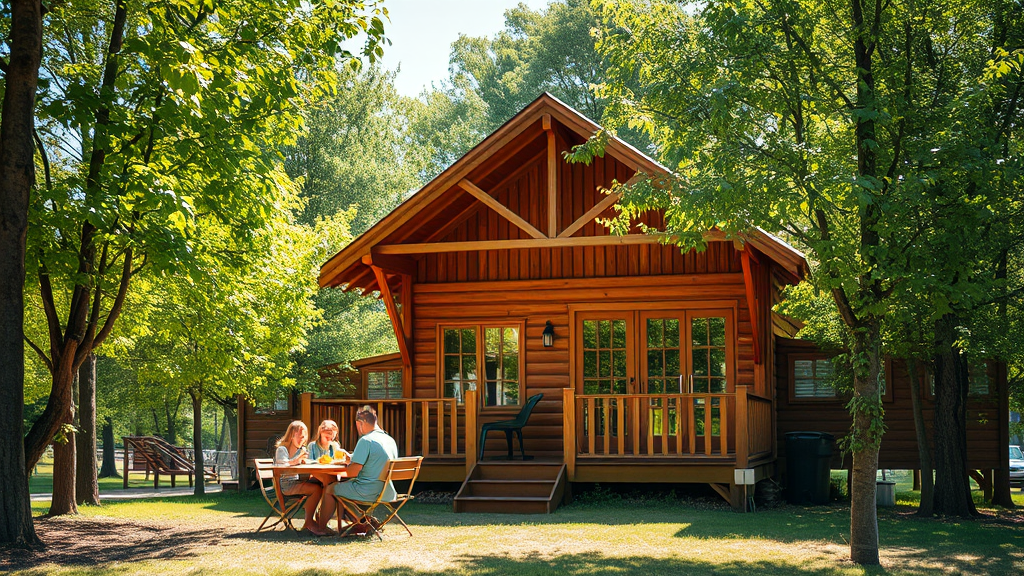
Kredyt hipoteczny na działkę rekreacyjną z domkiem letniskowym – czy to możliwe?
Chcesz kupić działkę rekreacyjną z domkiem letniskowym, ale nie masz gotówki? Sprawdź, czy bank da Ci kredyt hipoteczny na taki cel. Odpowiadamy od razu: tak, ale pod warunkami. Większość banków wymaga, żeby domek był całoroczny i trwale związany z gruntem. Jeśli spełniasz te wymogi, masz szansę na finansowanie nawet do 90% wartości nieruchomości.
Jakie warunki musi spełnić działka rekreacyjna?
Banki patrzą na działkę rekreacyjną przez pryzmat zabezpieczenia kredytu. Dlatego kluczowe są:
- Własność prywatna – działki ROD (Rodzinne Ogródki Działkowe) odpadasz, bo są dzierżawione
- Możliwość zabudowy – najlepiej, jeśli w MPZP (Miejscowym Planie Zagospodarowania Przestrzennego) jest wpisana budowa domków letniskowych
- Domek całoroczny – ocieplony, z fundamentami i instalacją grzewczą zwiększa Twoje szanse
Kredyt hipoteczny czy gotówkowy – co wybrać?
| Kryterium | Kredyt hipoteczny | Kredyt gotówkowy |
|---|---|---|
| Kwota | Do 90% wartości nieruchomości | Zazwyczaj do 150 000 zł |
| Okres spłaty | Do 35 lat | Do 10 lat |
| Zabezpieczenie | Hipoteka na działce | Brak (niezabezpieczony) |
| Procedura | Długa, wymaga dokumentacji nieruchomości | Szybka, często decyzja w 24h |
„Banki najchętniej finansują domki, które można uznać za całoroczne. Jeśli Twój letniak ma tylko prąd i wodę z beczki, lepiej sprawdź oferty kredytów gotówkowych” – radzi Marek Nowak, ekspert rankomat.pl
Gdzie szukać najlepszych ofert?
W 2026 roku wciąż liderami są:
- PKO BP – „Własny Kąt” bez minimalnej kwoty, finansowanie do 90%
- Bank Pekao – oferta z możliwością stałego oprocentowania na 5 lat
- mBank – szybka ścieżka online, ale tylko dla domów całorocznych
Pamiętaj, że ING czy Millennium w ogóle nie finansują działek rekreacyjnych – sprawdź nasz ranking banków przed składaniem wniosku.
Alternatywy, gdy bank mówi „nie”
Jeśli Twój wymarzony letniak nie spełnia bankowych wymogów, masz jeszcze 3 wyjścia:
- Pożyczka hipoteczna – zabezpieczysz ją na swoim mieszkaniu w mieście
- Kredyt gotówkowy – np. w Alior Banku do 150 000 zł bez pytania o cel
- Finansowanie developerowe – niektóre osiedla domków letniskowych oferują raty 0%
FAQ: Najczęstsze pytania o kredyt na działkę rekreacyjną
Czy bank sprawdza, co buduję na działce?
Tak, zwłaszcza przy kredycie hipotecznym. Musisz przedstawić projekt i zgodę na budowę (jeśli jest wymagana).
Ile wkładu własnego potrzebuję?
Standardowo 10-20%, ale np. PKO BP finansuje do 90% wartości.
Czy mogę kupić działkę w lesie?
Tylko jeśli jest przeznaczona pod zabudowę – sprawdź w starostwie.
Jak udowodnić dochody na emeryturze?
Wystarczy zaświadczenie o emeryturze z ZUS lub KRUS plus 3 ostatnie wyciągi.
Czy lepsza jest działka z MPZP czy WZ?
MPZP daje większą pewność – Warunki Zabudowy (WZ) bywają zmieniane.
Marzysz o własnym kącie na łonie natury? Sprawdź oferty kilku banków i wybierz najlepszą dla siebie. A jeśli masz wątpliwości, nasi eksperci pomogą Ci przejść przez proces kredytowy.
Komentarze (0)
Bądź pierwszy — zostaw komentarz!
Dodaj komentarz
Komentarze pojawiają się po moderacji.