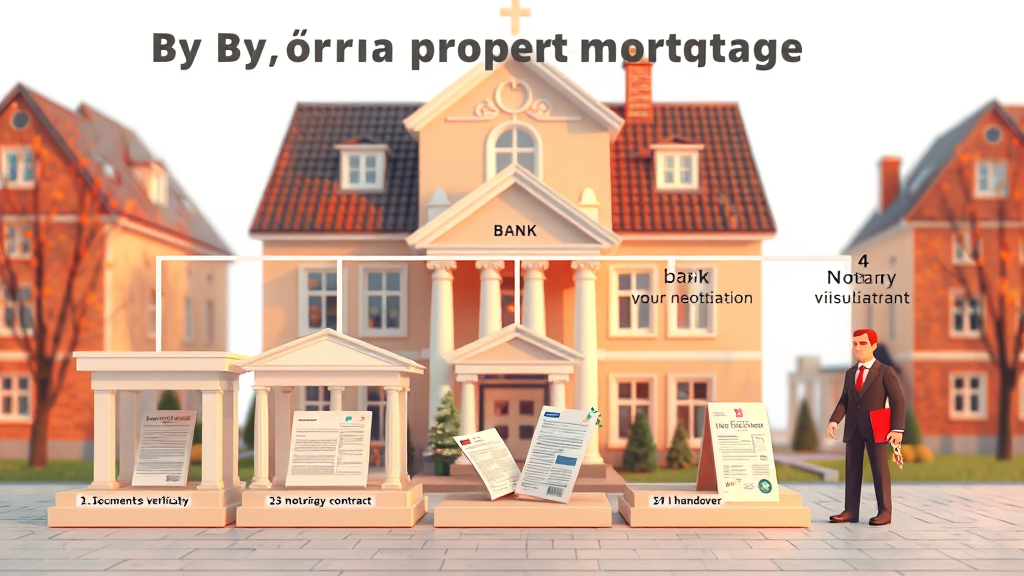
Jak bezpiecznie kupić nieruchomość z hipoteką innego banku?
Czy wiesz, że aż 43% transakcji na rynku wtórnym w 2026 roku dotyczyło mieszkań obciążonych hipoteką? Zakup takiej nieruchomości nie musi być ryzykowny – pod warunkiem, że zastosujesz się do kilku kluczowych zasad. Pokażemy ci, jak przeprowadzić transakcję krok po kroku, by uniknąć pułapek.
Krok 1: Weryfikacja stanu hipoteki w księdze wieczystej
Zanim podpiszesz umowę przedwstępną, sprawdź wpis hipoteczny w księdze wieczystej – to podstawa. W Polsce dostęp do KW jest darmowy przez system e-KW. Zwróć uwagę na:
- Dane wierzyciela (nazwę banku)
- Wysokość zabezpieczenia
- Datę wpisu – czasem hipoteka figuruje mimo spłaconego kredytu!
„W mojej praktyce notarialnej co piąta sprawa to tzw. martwa hipoteka – zabezpieczenie dla już nieistniejącego kredytu. Warto to zweryfikować przed transakcją” – radzi mec. Anna Nowak, specjalista od prawa nieruchomości.
Krok 2: Uzyskanie zaświadczenia z banku sprzedającego
Poproś sprzedającego o dostarczenie:
- Zaświadczenia o saldzie kredytu (ważne max 30 dni)
- Warunkowej zgody banku na wykreślenie hipoteki po spłacie
- Numeru rachunku do spłaty
Uwaga! Sprawdź w umowie kredytowej sprzedającego zapisy o:
- Wysokości prowizji za wcześniejszą spłatę (może dojść nawet do 3% kwoty kredytu!)
- Okresie wypowiedzenia (czasem bank wymaga 3-miesięcznego okresu)
Krok 3: Zabezpieczenie finansowania
Jeśli kupujesz na kredyt, twój bank będzie wymagał:
| Dokument | Czas ważności | Koszt |
|---|---|---|
| Zaświadczenie o saldzie | 30 dni | 50-100 PLN |
| Odpis KW | 3 miesiące | 0 PLN |
| Ocena nieruchomości | 6 miesięcy | 400-800 PLN |
Krok 4: Podział ceny w akcie notarialnym
W typowym scenariuszu:
- 70-90% ceny idzie na spłatę kredytu sprzedającego
- 10-30% trafia bezpośrednio do sprzedającego
Notariusz musi zawrzeć w akcie wniosek o wykreślenie hipoteki – ma na to 3 dni robocze od podpisania umowy.
Krok 5: Finalizacja transakcji
Po podpisaniu aktu:
- Bank kupującego przelewa środki na kredyt sprzedającego
- Bank sprzedającego wydaje zaświadczenie o spłacie
- Sąd wieczystoksięgowy wykreśla hipotekę (trwa to 2-4 tygodnie)
FAQ
Czy można kupić mieszkanie z hipoteką bez własnego kredytu?
Tak, ale musisz mieć gotówkę w wysokości zadłużenia + część dla sprzedającego.
Ile kosztuje wykreślenie hipoteki?
Opłata sądowa to 200 PLN + koszty notarialne (ok. 100-300 PLN).
Czy bank może odmówić zgody na sprzedaż?
Rzadko – jeśli kredyt jest spłacany regularnie, banki zwykle wyrażają zgodę.
Jak sprawdzić, czy hipoteka została wykreślona?
Poprzez bezpłatny monitoring w systemie e-KW.
Czy lepiej kupić mieszkanie z hipoteką czy bez?
To kwestia ceny – nieruchomości z hipoteką są często tańsze nawet o 10-15%.
Masz więcej pytań? Sprawdź nasz blog lub umów się na konsultację.
Komentarze (0)
Bądź pierwszy — zostaw komentarz!
Dodaj komentarz
Komentarze pojawiają się po moderacji.